المحكمة العليا البريطانية تحسم خلافًا ضريبيًا بشأن خصم الغرامات من أرباح الشركات
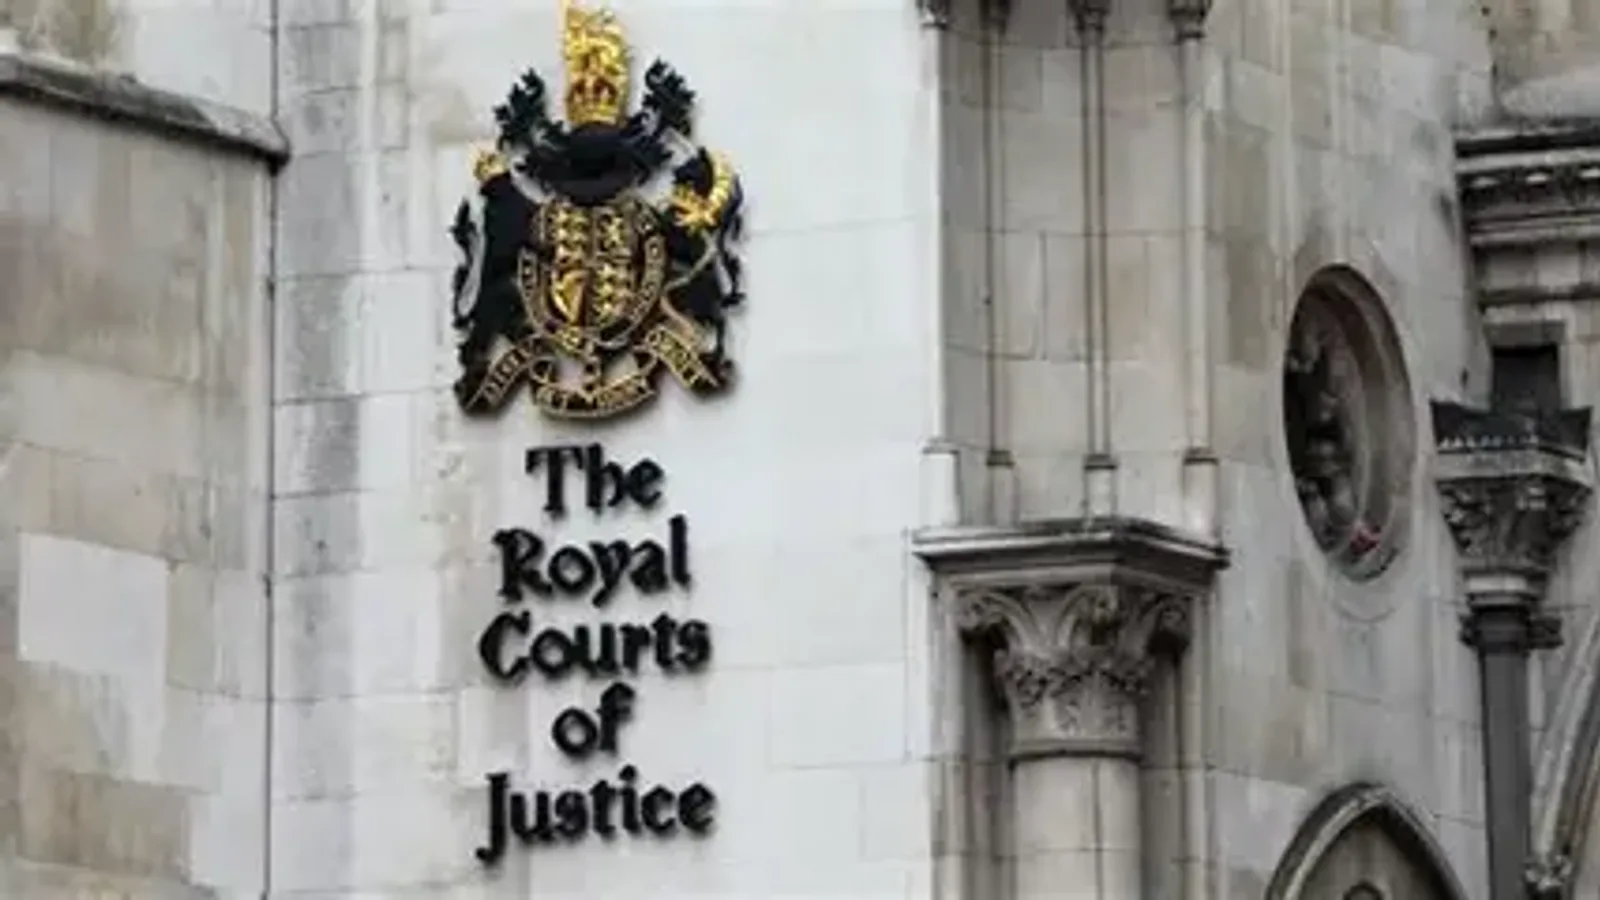
أصدرت المحكمة العليا البريطانية حكمًا في نزاع ScottishPower بشأن المعاملة الضريبية للمدفوعات العقابية والتسويات المرتبطة بتحقيقات الجهات التنظيمية.
حكم ضريبي مهم يحدد معاملة بعض المدفوعات عند حساب أرباح الشركات
أصدرت المحكمة العليا البريطانية حكمًا في 21 أكتوبر 2026 في قضية «ScottishPower» ضد هيئة الإيرادات والجمارك البريطانية، تناول مدى جواز خصم بعض المدفوعات التي تسددها الشركات للمستهلكين أو المنظمات المعنية بهم، في إطار تسويات مرتبطة بتحقيقات الجهات التنظيمية، عند حساب الأرباح الخاضعة للضريبة.
وتتعلق القضية بتفسير القواعد الضريبية التي تمنع خصم الغرامات والمدفوعات العقابية عند تحديد الأرباح التجارية الخاضعة للضريبة، وما إذا كان هذا المنع يشمل مبالغ تدفعها الشركة للمستهلكين أو منظماتهم ضمن تسوية تحقيق تنظيمي.
وانتهت المحكمة إلى أن المدفوعات ذات الطبيعة العقابية لا تصبح قابلة للخصم لمجرد أنها سددت إلى مستهلكين أو منظمات تمثلهم، إذا كانت في حقيقتها مدفوعات تستهدف الرد على مخالفة أو سلوك غير مشروع.
ما خلفية النزاع؟
نشأ النزاع بين شركة ScottishPower وهيئة الإيرادات والجمارك البريطانية حول المعاملة الضريبية لمدفوعات ترتبط بتسويات تمت في سياق تحقيقات تنظيمية.
وتتمثل المسألة الأساسية في تحديد طبيعة هذه المدفوعات: هل هي نفقات تجارية عادية تكبدتها الشركة في إطار نشاطها، أم أنها مبالغ تحمل طابعًا عقابيًا أو جزائيًا بسبب سلوك خضع للتحقيق من جانب جهة تنظيمية؟
ويعد هذا التمييز مهمًا لأن القواعد الضريبية لا تسمح بخصم جميع المبالغ التي تدفعها الشركة بصورة تلقائية، بل تفرق بين النفقات التي تتحملها لتحقيق أغراض النشاط التجاري، وبين المدفوعات التي ترتبط بالعقوبة أو الرد على مخالفة.
فإذا كانت المدفوعات تدخل ضمن النوع الثاني، فقد لا يكون من الجائز خصمها عند حساب الأرباح الخاضعة للضريبة.
لماذا ظهرت المشكلة القانونية؟
قد تدفع الشركة مبالغ إلى مستهلكين متضررين أو إلى جهات تمثل مصالحهم، وقد تكون هذه المدفوعات جزءًا من تسوية توصلت إليها مع جهة تنظيمية لإنهاء تحقيق أو معالجة آثار سلوك معين.
ومن الناحية المحاسبية، قد تظهر تلك المبالغ باعتبارها مدفوعات خرجت من أموال الشركة، لكن المعالجة الضريبية لا تعتمد فقط على الجهة التي تلقت المال أو الطريقة المحاسبية التي سجلت بها العملية.
بل يتعين النظر إلى الغرض الحقيقي من الدفع وطبيعته، وما إذا كان يمثل تكلفة تشغيلية عادية أم يحمل صفة عقابية مرتبطة بمخالفة.
وهنا ظهر السؤال الذي عرض على المحكمة العليا: هل يمكن اعتبار المبالغ المدفوعة للمستهلكين أو المنظمات التي تمثلهم قابلة للخصم، رغم ارتباطها بتحقيقات تنظيمية؟
ماذا قررت المحكمة العليا؟
أوضحت المحكمة أن القاعدة التي تمنع خصم الغرامات والمدفوعات العقابية عند حساب الأرباح الخاضعة للضريبة لا تتوقف على هوية الجهة التي تتلقى الأموال.
فإذا كانت المدفوعات قد تمت لمواجهة مخالفة أو للرد على سلوك غير مشروع، فإن دفعها إلى مستهلكين أو منظمات استهلاكية لا يغير بالضرورة من طبيعتها العقابية.
ويعني ذلك أن الشركات لا تستطيع الاعتماد فقط على وصف المدفوعات بأنها تعويضات أو مبالغ تسوية، دون فحص الغرض القانوني والاقتصادي الذي دفعت من أجله.
وفي المقابل، لا يعني الحكم أن كل مبلغ تدفعه شركة إلى مستهلك أو منظمة استهلاكية يصبح غير قابل للخصم، بل يتوقف الأمر على طبيعة المبلغ والظروف التي أحاطت بالدفع.
الفرق بين المصروف التجاري والمدفوعات العقابية
تتمثل أهمية القضية في توضيح الفارق بين نوعين من المدفوعات قد يتشابهان في الشكل لكن يختلفان في المعاملة القانونية.
النوع الأول هو المصروف التجاري الذي تتحمله الشركة بصورة معتادة لتسيير نشاطها، مثل تكاليف التشغيل والخدمات والموارد اللازمة للإنتاج وتقديم الخدمة.
أما النوع الثاني فيتعلق بالمبالغ التي تدفعها الشركة نتيجة مخالفة أو سلوك يستوجب الردع أو الجزاء، أو التي ترتبط بتسوية ذات طبيعة عقابية في إطار تحقيق تنظيمي.
ولا يجوز افتراض أن كل مبلغ يخرج من خزينة الشركة يمثل مصروفًا تجاريًا قابلًا للخصم، لأن القانون يضع قيودًا على بعض المدفوعات حتى لا تتحول العقوبات إلى نفقات تتحمل الخزانة العامة جزءًا من أثرها من خلال التخفيض الضريبي.
انعكاس الحكم على الشركات والجهات التنظيمية
قد يدفع الحكم الشركات إلى مراجعة طريقة توثيق وتسوية المدفوعات التي تتم في إطار التحقيقات التنظيمية، مع ضرورة تحديد طبيعة كل مبلغ وأساسه القانوني.
كما قد يؤثر في طريقة التفاوض على التسويات بين الشركات والجهات التنظيمية، لأن تحديد ما إذا كان المبلغ عقابيًا أو تعويضيًا أو تشغيليًا قد تكون له آثار مالية وضريبية مختلفة.
ومن ناحية أخرى، يبعث الحكم برسالة واضحة مفادها أن تغيير الجهة التي تتلقى المبلغ لا يغير وحده من طبيعته القانونية.
فإذا كان المبلغ عقابيًا في جوهره، فلا يصبح مصروفًا تجاريًا قابلًا للخصم لمجرد أنه دفع إلى مستهلكين بدلًا من دفعه مباشرة إلى الدولة أو الجهة التنظيمية.
هل ينطبق الحكم على جميع الشركات؟
الحكم صدر في نزاع محدد، ويجب تطبيق المبادئ التي قررتها المحكمة في ضوء الوقائع وطبيعة المدفوعات محل كل قضية.
ولا يصح القول إن جميع التعويضات التي تدفعها الشركات للمستهلكين غير قابلة للخصم، لأن التعويض الحقيقي عن ضرر قد يختلف في طبيعته عن الغرامة أو الجزاء التنظيمي.
ولهذا تظل مراجعة العقود والتسويات والقرارات التنظيمية ضرورية لتحديد طبيعة الالتزام المالي وآثاره الضريبية.
الخلاصة
يؤكد حكم المحكمة العليا البريطانية في قضية ScottishPower أن طبيعة المدفوعات هي العامل الحاسم في تحديد إمكانية خصمها ضريبيًا، وليس مجرد الجهة التي تتلقى الأموال.
ويعزز القرار ضرورة التمييز بين النفقات التجارية العادية والمدفوعات العقابية، بما يساعد على منع تحويل الغرامات أو الجزاءات إلى تكاليف ضريبية قابلة للخصم دون سند قانوني.