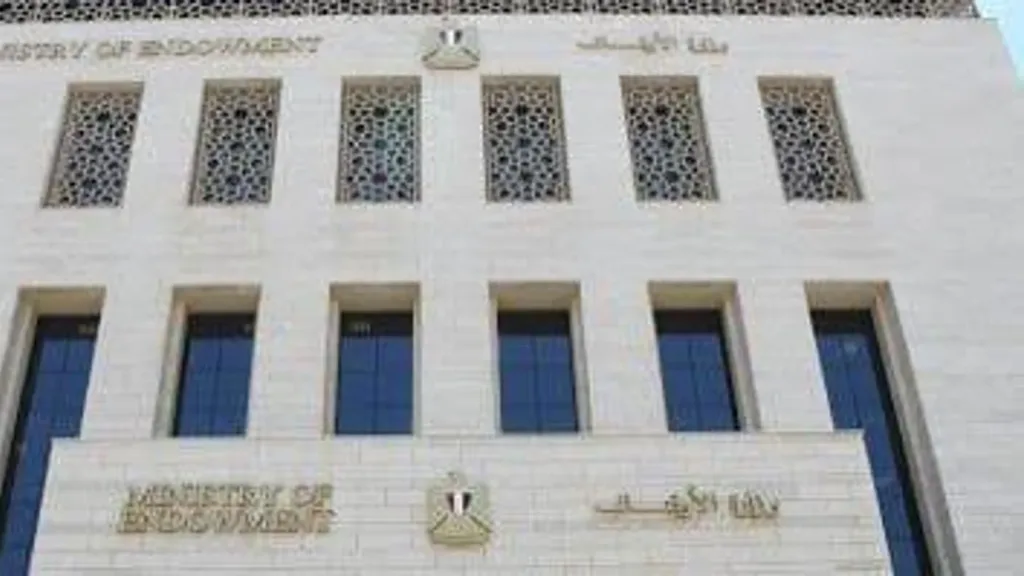
حدد قانون إعادة تنظيم هيئة الأوقاف المصرية رقم 209 لسنة 2020، القواعد المنظمة للشؤون المالية والحسابات الخاصة بالهيئة، بما يضمن إدارة أموال الأوقاف وتنظيم إيراداتها ومصروفاتها، إلى جانب وضع الضوابط المتعلقة بموازنتها المستقلة وحساباتها البنكية.
ونصت المادة (15) من القانون على أن يكون للهيئة موازنة مستقلة تُعد وفقًا للنظام المتبع في موازنات الهيئات الاقتصادية، على أن تبدأ سنتها المالية مع بداية السنة المالية للدولة وتنتهي بانتهائها، ويتم إعدادها طبقًا للقواعد المقررة قانونًا.
كما منحت المادة الهيئة الحق في الاحتفاظ بحساب خاص لدى البنك المركزي، وفتح حسابات تجارية لدى البنوك الأخرى الخاضعة لإشرافه، بشرط الحصول على موافقة وزارة المالية.
الحسابات الخاصة بالأوقاف
ووفقًا للمادة (16)، تلتزم الهيئة بإنشاء حساب سنوي مستقل لإيرادات ومصروفات كل وقف انتهت مدته، وكذلك الأوقاف المشتركة والأوقاف الخيرية، إلى جانب إعداد حساب ختامي يتضمن إجمالي إيرادات ومصروفات الأوقاف الخيرية الخاضعة لإدارتها، مع توضيح حساب أموال البدل.
وألزمت المادة الهيئة بإرسال هذه الحسابات إلى وزارة الأوقاف، مرفقة بصافي الإيرادات المستحقة للوزارة في نهاية كل سنة مالية، فضلًا عن الاحتفاظ بحسابات منفصلة للاحتياطيات ومصروفات الإدارة والصيانة، وذلك بما لا يتعارض مع الأحكام القانونية المنظمة لعمل الهيئات العامة.
اختصاصات مجلس إدارة هيئة الأوقاف المصرية
وفيما يتعلق بإدارة الهيئة، منح القانون مجلس إدارتها سلطة عليا للإشراف على جميع شئونها، واتخاذ القرارات اللازمة لمباشرة اختصاصاتها وتحقيق الأهداف التي أُنشئت من أجلها.
وتشمل أبرز اختصاصات المجلس رسم السياسة العامة لإدارة واستثمار أموال الأوقاف، بما يحقق أقصى عائد ممكن وفقًا للأسس الاقتصادية السليمة، إلى جانب وضع النظم التي تضمن تنمية إيرادات الأوقاف وتحصيلها بانتظام، والعمل على صيانتها بصورة مستمرة، ومتابعة تنفيذ هذه الإجراءات للحفاظ على أموال الأوقاف.
كما يتولى المجلس وضع الهيكل التنظيمي والإداري للهيئة، وإصدار اللوائح والقرارات الداخلية المنظمة للشئون المالية والإدارية والفنية، وغيرها من اللوائح المرتبطة بنشاطها، واعتمادها من الجهات المختصة دون التقيد بالقواعد الحكومية.
وتتضمن اختصاصاته أيضًا الموافقة على مشروع الموازنة السنوية والحساب الختامي للهيئة، ودراسة التقارير الدورية المقدمة بشأن سير العمل وأوضاعها المالية، واتخاذ القرارات والإجراءات التي يراها مناسبة في ضوء ما تتضمنه تلك التقارير.