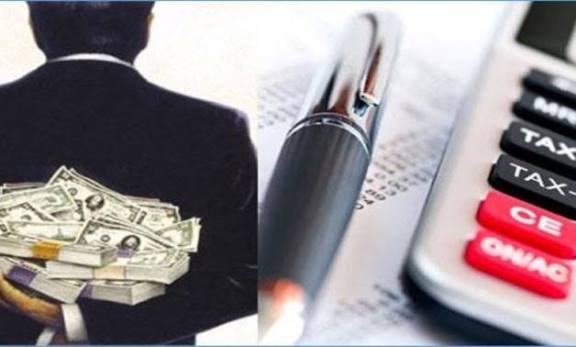
حدد القانون المصري عقوبات لمواجهة جرائم التهرب الضريبي، تشمل الغرامات المالية والحبس في بعض الحالات، وذلك لمواجهة محاولات التهرب من سداد الضرائب المستحقة أو تقديم بيانات غير صحيحة إلى الجهات المختصة، بما يسهم في حماية حقوق الخزانة العامة وتعزيز الالتزام بالمنظومة الضريبية.
ولم تقتصر العقوبات المقررة على الغرامات المالية فقط، بل تضمنت أيضًا عقوبات سالبة للحرية في بعض الجرائم، وفقًا لطبيعة المخالفة والأحكام القانونية المنظمة لها.
غرامة التهرب من سداد الضرائب
وتنص الأحكام القانونية الواردة في النص على معاقبة الممول الذي يخالف القانون بقصد التهرب من أداء الضريبة المستحقة عليه، بغرامة لا تقل عن 1000 جنيه ولا تتجاوز 5000 جنيه، إلى جانب إلزامه بتعويض يعادل مثل قيمة الضريبة التي لم يتم سدادها.
عقوبات عدم تقديم الإقرار الضريبي أو تقديم بيانات غير صحيحة
كما أشار النص إلى فرض غرامة تتراوح بين 200 جنيه و2000 جنيه في حالات عدم تقديم الإقرار الضريبي أو تضمينه بيانات غير صحيحة، وفقًا للأحكام القانونية ذات الصلة.
وفي الحالات التي تستوجب الحبس، يجوز للمحكمة توقيع العقوبة المقررة قانونًا، إلى جانب إلزام المتهم بأداء المبالغ المستحقة عن الضريبة التي تهرب من سدادها، وفقًا لطبيعة الجريمة والنص القانوني المنطبق عليها.
وتأتي هذه العقوبات في إطار جهود المشرّع لمكافحة التهرب الضريبي، وضمان تحصيل مستحقات الدولة، وتعزيز الشفافية والالتزام بالقواعد المنظمة للمعاملات الضريبية.
ملحوظة مهمة قبل النشر: تختلف عقوبات التهرب الضريبي باختلاف القانون المنطبق ونوع المخالفة وتاريخ ارتكابها. لذلك، يُنصح بمراجعة النص القانوني المحدد قبل نشر أرقام الغرامات أو العقوبات، للتأكد من سريانها ودقتها.