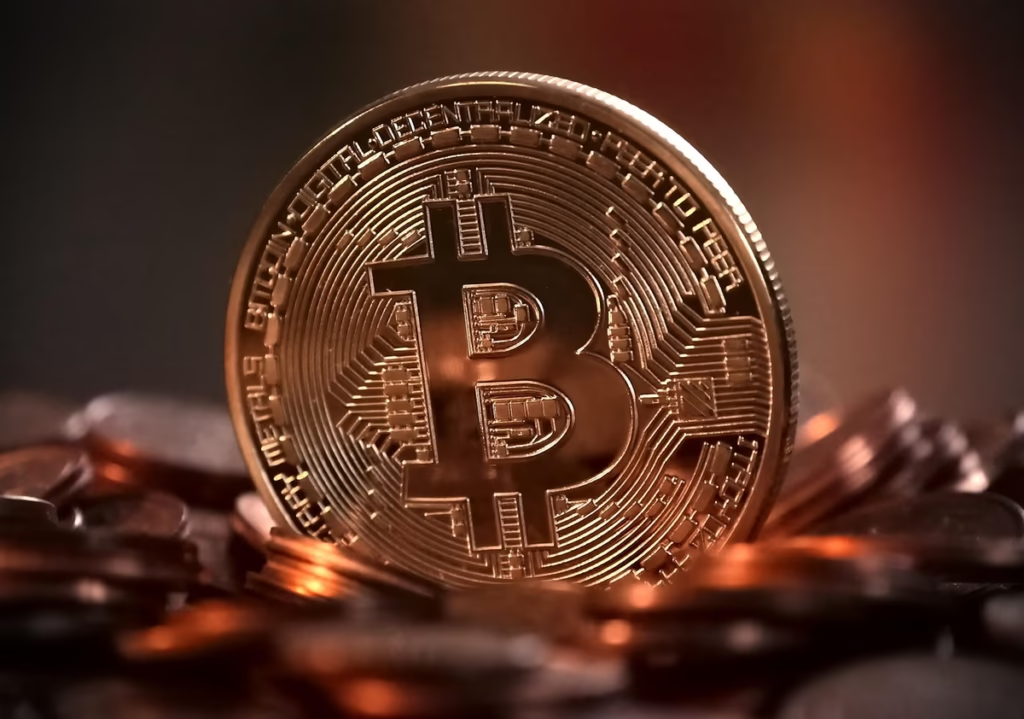
اقترحت الحكومة اليونانية فرض ضريبة بنسبة 10% على الأرباح الناتجة عن استثمارات العملات المشفرة، مع إعفاء سنوي للمكاسب التي لا تتجاوز 500 يورو، وذلك ضمن مشروع قانون من المقرر عرضه على البرلمان خلال نوفمبر/تشرين الثاني 2026.
وبحسب مسودة المشروع المطروحة للتشاور العام، ستُطبق الضريبة المقترحة على الأرباح الرأسمالية الناتجة عن الاستثمار في الأصول الرقمية، بعد تجاوز حد الإعفاء السنوي المحدد.
إعفاء سنوي للأرباح التي تصل إلى 500 يورو
ينص المقترح على إعفاء المستثمرين الذين لا تتجاوز أرباحهم السنوية من العملات المشفرة 500 يورو من الضريبة الجديدة، بينما تخضع المكاسب التي تتجاوز هذا الحد للضريبة بنسبة 10%.
ولم تعلن الحكومة اليونانية حتى الآن تقديرات للإيرادات المتوقع تحصيلها من هذا الإجراء، في ظل اعتماد عدد من المستثمرين المحليين على منصات تداول تعمل من خارج البلاد.
كما لم توضح المسودة جميع التفاصيل المتعلقة بآلية احتساب الضريبة، أو كيفية التعامل مع الخسائر الاستثمارية، أو المعاملات التي تتم بين المحافظ الرقمية، أو القواعد التي ستُستخدم لتقييم الأصول المشفرة لأغراض ضريبية.
مشروع القانون لا يزال قيد الدراسة
لا تزال الضريبة المقترحة في مرحلة التشاور العام، ولم تدخل حيز التنفيذ حتى الآن. ومن المنتظر تقديم مشروع القانون إلى البرلمان اليوناني في نوفمبر/تشرين الثاني، تمهيداً لمناقشة بنوده قبل اتخاذ القرار بشأنه.
ويأتي المقترح في وقت لا تمتلك فيه اليونان إطاراً ضريبياً شاملاً ومخصصاً لتنظيم الأرباح الناتجة عن تداول العملات المشفرة، ما يجعل المشروع خطوة نحو وضع قواعد أكثر وضوحاً للتعامل مع هذه الاستثمارات.
خفض معدل الضريبة من 15% إلى 10%
سبق أن درست وزارة المالية اليونانية مقترحاً لفرض ضريبة بنسبة 15% على الأرباح الرأسمالية الناتجة عن استثمارات العملات المشفرة، مع الإبقاء على إعفاء سنوي لأول 500 يورو من الأرباح.
وكانت الخطة السابقة تهدف إلى إدراج الأصول الرقمية ضمن النظام الضريبي للبلاد من خلال تشريع مخصص، مع توقعات بطرح مشروع قانون خلال عام 2026.
أما المسودة الأحدث، فتحافظ على حد الإعفاء السنوي نفسه، لكنها تخفض معدل الضريبة المقترح إلى 10%. ولم تتضح حتى الآن أسباب هذا التغيير، أو ما إذا كانت هناك تعديلات أخرى أُدخلت على بنود الخطة السابقة.
وبانتظار استكمال الإجراءات التشريعية، ستظل نسبة الضريبة وآلية تطبيقها خاضعتين لما قد يطرأ على مشروع القانون من تعديلات خلال مراحل المناقشة والإقرار.