شيك بدون رصيد في مصر.. ما الإجراءات القانونية لحفظ الحقوق واسترداد قيمة الشيك؟
تعرف على الإجراءات القانونية المتاحة عند تحرير شيك دون رصيد في مصر، والفرق بين المطالبة الجنائية والمدنية، وأهمية الاحتفاظ بأصل الشيك والمستندات المؤيدة للمطالبة.
شيك بدون رصيد في مصر، عقوبة الشيك بدون رصيد، استرداد قيمة الشيك، دعوى شيك بدون رصيد، القانون التجاري المصري.
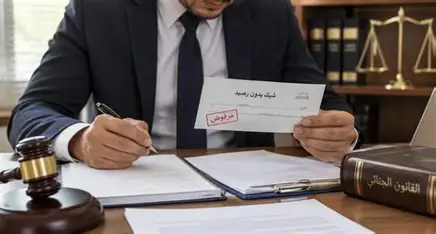
أصبح الشيك من الأدوات المستخدمة في المعاملات التجارية والمالية، سواء في سداد ثمن البضائع أو تسوية الالتزامات بين الأفراد والشركات. لكن المشكلة تبدأ عندما يتقدم المستفيد إلى البنك لصرف الشيك، فيكتشف عدم وجود رصيد كافٍ لتغطيته، أو يواجه عائقًا قانونيًا أو مصرفيًا يحول دون صرف قيمته.
وفي هذه الحالة، قد يعتقد المستفيد أن مجرد الاحتفاظ بالشيك يكفي لاسترداد أمواله، بينما يتطلب التعامل الصحيح مع الواقعة فحص سبب عدم الصرف، وتحديد طبيعة العلاقة بين الطرفين، واختيار الإجراءات القانونية المناسبة وفقًا للظروف والمستندات المتاحة.
ويخضع الشيك في مصر لأحكام قانون التجارة رقم 17 لسنة 1999، إلى جانب القواعد ذات الصلة في التشريعات الأخرى. ولا يعني ذلك أن كل شيك تعذر صرفه يؤدي تلقائيًا إلى الإدانة الجنائية، إذ يتوقف التكييف القانوني على تفاصيل الواقعة، وصفة محرر الشيك، وسبب رفض البنك صرفه، ومدى توافر الأركان التي يتطلبها القانون.
ما المقصود بالشيك الذي لا يقابله رصيد كافٍ؟
الشيك أداة وفاء تتضمن أمرًا موجهًا إلى البنك بدفع مبلغ محدد للمستفيد أو لحامله، وفقًا للبيانات والشروط القانونية المنظمة له. وتظهر المشكلة عندما لا يتوافر في الحساب رصيد يكفي لصرف المبلغ، أو عندما توجد أسباب أخرى تؤدي إلى رفض الصرف.
ومن الضروري التمييز بين عدم كفاية الرصيد وبين الحالات التي يكون فيها رفض الصرف ناتجًا عن اختلاف في التوقيع، أو وجود خلل في بيانات الشيك، أو إغلاق الحساب، أو وجود مانع مصرفي آخر. فكل حالة تحتاج إلى فحص مستقل، ولا يصح افتراض أن جميع أسباب الرفض تحمل التكييف القانوني نفسه.
ولهذا، فإن أول خطوة ينبغي اتخاذها هي معرفة السبب الذي أثبته البنك عند تقديم الشيك. فهذه المعلومة تساعد في تحديد المسار القانوني المناسب، وتمنع بناء المطالبة على وصف غير دقيق للواقعة.
ماذا يفعل المستفيد عند رفض البنك صرف الشيك؟
عند رفض صرف الشيك، يُنصح المستفيد باتباع مجموعة من الخطوات التي تساعده في إثبات الواقعة والحفاظ على حقوقه.
أولًا، ينبغي الاحتفاظ بأصل الشيك في مكان آمن، وعدم تسليمه إلى الطرف الآخر أو إتلافه قبل استكمال الإجراءات اللازمة. فأصل الشيك قد يكون مستندًا جوهريًا في المطالبة، وقد تتطلب الإجراءات تقديمه أو إثبات بياناته وفقًا لطبيعة النزاع.
ثانيًا، يجب الحصول على ما يثبت تقديم الشيك للبنك وسبب رفض صرفه، متى أمكن ذلك. فالمستند المصرفي قد يساعد في إثبات تاريخ تقديم الشيك والنتيجة التي انتهى إليها البنك، بدلًا من الاعتماد على أقوال متبادلة يصعب التحقق منها.
ثالثًا، ينبغي جمع المستندات التي تفسر سبب تحرير الشيك، مثل عقد البيع أو التوريد، أو إيصالات التسليم، أو المراسلات المتعلقة بالدين، أو أي مستندات أخرى تثبت العلاقة المالية بين الطرفين. وقد تكون هذه المستندات مهمة إذا نشأ خلاف حول سبب إصدار الشيك أو حقيقة المديونية.
رابعًا، يجب تجنب التسرع في توقيع مخالصة أو إقرار يفيد باستلام كامل المبلغ قبل التأكد من استيفاء الحق بالفعل. وإذا دفع محرر الشيك جزءًا من المبلغ، فينبغي توثيق قيمة ما تم سداده وطريقة السداد، مع الاحتفاظ بما يثبت الرصيد المتبقي.
هل يمكن اتخاذ إجراء جنائي بسبب الشيك دون رصيد؟
قد تترتب على بعض صور إصدار الشيك دون رصيد مسؤولية جنائية وفقًا لأحكام قانون التجارة المصري، لكن تحديد مدى انطباقها يتطلب دراسة تفاصيل الواقعة والنص القانوني الذي يحكمها.
فلا يكفي دائمًا أن يقول المستفيد إن البنك رفض صرف الشيك، بل يجب فحص سبب الرفض، وبيانات الشيك، وتاريخ تحريره وتقديمه، والتصرفات التي صدرت عن محرره، ومدى توافر العناصر التي يتطلبها النص القانوني المعني.
كما أن الإجراءات والمواعيد ذات الصلة قد تختلف باختلاف الواقعة والتكييف القانوني. ولذلك، لا يُنصح بالاعتماد على معلومات عامة متداولة بشأن مدة واحدة تصلح لجميع الحالات، بل ينبغي مراجعة النصوص النافذة وتحديد المواعيد التي تنطبق على الشيك محل النزاع.
ومن المهم أيضًا عدم الخلط بين مجرد وجود خلاف مالي وبين ارتكاب جريمة. فقد ينشأ نزاع بشأن تنفيذ عقد أو حساب قيمة مستحقات، بينما تتطلب المسؤولية الجنائية توافر شروطها القانونية بصورة مستقلة. وفي المقابل، لا يمنع وجود علاقة تجارية بين الطرفين من بحث المسؤولية الجنائية إذا كانت الوقائع تستوفي عناصر الجريمة المنصوص عليها قانونًا.
ما الفرق بين المطالبة الجنائية والمطالبة المدنية؟
المسار الجنائي يهدف إلى بحث ما إذا كان الفعل يشكل جريمة تستوجب المساءلة وفقًا للقانون، أما المسار المدني فيرتبط بالمطالبة بالحق المالي وما يترتب عليه من آثار وفقًا للقواعد القانونية واجبة التطبيق.
وقد يحتاج المستفيد إلى بحث المسارين بحسب ظروف الواقعة، لكن لا ينبغي افتراض أن أحدهما يغني دائمًا عن الآخر أو أن اتخاذ إجراء جنائي يضمن استرداد المبلغ بصورة فورية. فاستيفاء الحق المالي قد يتطلب إجراءات مستقلة، بحسب طبيعة المطالبة والمستندات المتاحة والقرارات التي تصدر من الجهات المختصة.
كذلك، فإن وجود الشيك لا يمنع بالضرورة بحث العلاقة الأصلية التي صدر بمناسبتها. فإذا كان الشيك متعلقًا بثمن بضاعة أو قرض أو التزام تعاقدي، فقد تكون للمستندات المرتبطة بهذه العلاقة أهمية في تحديد مقدار الحق وطبيعة النزاع.
ومن هنا، فإن الاختيار بين الإجراءات المتاحة يجب أن يستند إلى تقييم قانوني للوقائع، لا إلى الاعتقاد بأن رفع شكوى أو اتخاذ خطوة واحدة سيؤدي حتمًا إلى تحصيل قيمة الشيك.
هل يمكن الصلح في قضية شيك دون رصيد؟
نعم، نظم قانون التجارة المصري إمكانية الصلح في جرائم الشيك المنصوص عليها في المادة 534، ورتب على الصلح المستوفي لشروطه آثارًا على الدعوى الجنائية وتنفيذ العقوبة، وفقًا للحالة الإجرائية التي وصلت إليها القضية.
وتكمن أهمية هذه القاعدة في أن تسوية النزاع قد تؤثر في استمرار الإجراءات الجنائية، لكنها لا تعني أن مجرد وعد شفهي بالسداد أو اتفاق غير موثق ينهي القضية تلقائيًا. لذلك ينبغي توثيق ما تم الاتفاق عليه، والتحقق من استيفاء المتطلبات القانونية اللازمة لإثبات الصلح وترتيب آثاره.
وإذا اتفق الطرفان على سداد قيمة الشيك على دفعات، فمن الأفضل أن يتضمن الاتفاق قيمة كل دفعة، ومواعيد استحقاقها، وطريقة السداد، وما يحدث عند التأخر عن إحدى الدفعات. كما ينبغي تحديد ما إذا كان السداد يشمل كامل المطالبات أم جزءًا منها فقط، حتى لا ينشأ خلاف جديد حول نطاق التسوية.
ويجب الانتباه إلى أن الصلح لا يُفترض بمجرد دفع مبلغ جزئي، كما أن أثره القانوني يختلف عن مجرد التنازل عن مطالبة مالية في سياق مدني. ولهذا، فإن مراجعة صياغة التسوية والإجراءات المطلوبة قبل التوقيع عليها تساعد في حماية حقوق الطرفين.
ما المواعيد التي يجب الانتباه إليها؟
ينظم قانون التجارة مواعيد تقديم الشيك للوفاء وبعض المواعيد المتعلقة بالمطالبة بقيمته. وتنص المادة 504 على أن الشيك المسحوب في مصر والمستحق الوفاء فيها يُقدم خلال ستة أشهر من التاريخ المبين عليه، مع اختلاف المدة بالنسبة إلى بعض الشيكات المسحوبة خارج مصر والمستحقة الوفاء فيها.
لكن ميعاد تقديم الشيك لا ينبغي الخلط بينه وبين جميع مواعيد رفع الدعاوى أو انقضاء الحقوق. فلكل إجراء قواعده، وقد تتأثر النتيجة بطبيعة الشيك والوقائع والإجراءات التي اتخذها المستفيد.
لذلك، فإن تأخير التعامل مع الشيك قد يعقد الموقف القانوني، حتى لو ظن المستفيد أن الحق المالي لا يزال قائمًا. ومن الأفضل مراجعة محامٍ فور ظهور مشكلة الصرف، خصوصًا إذا مر وقت طويل على تاريخ الشيك أو سبق تقديمه للبنك دون اتخاذ إجراءات أخرى.
أخطاء ينبغي تجنبها عند المطالبة بقيمة الشيك
من أبرز الأخطاء الاعتماد على صورة الشيك وحدها دون التأكد من وضع الأصل، أو تجاهل المستند الذي يوضح سبب رفض الصرف، أو افتراض أن جميع الشيكات غير المصروفة تخضع للإجراء نفسه.
ومن الأخطاء أيضًا نشر بيانات محرر الشيك أو التشهير به عبر مواقع التواصل بهدف الضغط عليه للسداد؛ إذ قد يؤدي ذلك إلى نشوء نزاع قانوني إضافي لا علاقة له بأصل المديونية. والطريق الأكثر أمانًا هو توثيق الواقعة واللجوء إلى الإجراءات الرسمية.
كذلك، ينبغي عدم تقديم ادعاء بالتزوير أو اتهام الطرف الآخر بسلوك جنائي دون أساس جدي. فالادعاءات غير الصحيحة قد تترتب عليها مسؤولية قانونية، ويجب أن تستند الشكوى إلى وقائع ومستندات يمكن فحصها.
كيف تحمي حقك قبل قبول الشيك من الأساس؟
تبدأ الوقاية من لحظة الاتفاق على استخدام الشيك وسيلةً للسداد. فمن الأفضل التأكد من استكمال بياناته بصورة صحيحة، وتحديد سبب تحريره وقيمته بوضوح، والاحتفاظ بالعقد أو المستند الذي يبين طبيعة الالتزام المالي.
وفي المعاملات التجارية، يساعد توثيق الفواتير ومحاضر التسليم والمراسلات في تجنب الخلاف حول ما إذا كان الشيك يمثل ثمن بضاعة أو دفعة مقدمة أو تسوية لدين سابق. كما أن توثيق أي تعديل في قيمة المديونية أو مواعيد السداد يقلل من احتمالات النزاع.
ولا ينبغي تسليم أصل الشيك أو إعادته إلى محرره مقابل وعد بالسداد دون توثيق ما تم الاتفاق عليه. وإذا جرى الوفاء بالقيمة كاملة، فمن المهم تنظيم مخالصة واضحة تثبت انتهاء الالتزام، مع مراعاة الإجراءات اللازمة بشأن أصل الشيك.
الخلاصة
التعامل مع الشيك الذي يرفض البنك صرفه يتطلب سرعة في جمع المستندات، وتحديد سبب الرفض، وفهم الفرق بين المطالبة الجنائية والمطالبة المالية. وقد يتيح القانون اتخاذ إجراءات متعددة، لكن اختيار الإجراء الصحيح يعتمد على الوقائع والنصوص المنطبقة على الحالة.
والخطوة الأكثر أهمية هي عدم إهمال أصل الشيك أو المستندات المصرفية، وعدم الاعتماد على معلومات عامة بشأن العقوبات أو المواعيد دون التحقق من انطباقها على الواقعة المحددة. فالتقييم القانوني المبكر قد يساعد على حماية الحق وتجنب أخطاء إجرائية يصعب تداركها لاحقًا.