ماكينة الصراف الآلي احتجزت البطاقة أو خصمت الأموال دون تسليمها.. ما حقوق العميل في مصر؟
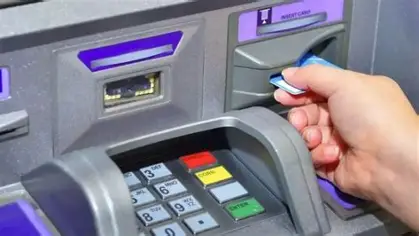
قد يتوجه العميل إلى ماكينة الصراف الآلي لسحب مبلغ مالي أو إجراء معاملة مصرفية، ثم يفاجأ بأن الماكينة احتجزت بطاقته ولم تُخرجها، أو أن حسابه خُصم منه مبلغ دون أن يحصل على النقود. وقد يزداد القلق إذا وقعت المشكلة خارج مواعيد عمل البنك، أو كانت البطاقة هي وسيلة الدفع الأساسية للعميل، أو ظهرت العملية في كشف الحساب رغم فشل السحب.
وتختلف هذه الحالات عن مجرد تأخر ظهور المعاملة في التطبيق؛ فقد يكون الأمر متعلقًا بعملية سحب غير مكتملة، أو عطل فني، أو احتجاز البطاقة لأسباب أمنية، أو مشكلة في تسجيل العملية بين البنك مصدر البطاقة والبنك المشغل للماكينة.
ويحتاج العميل إلى معرفة كيفية توثيق الواقعة، والجهة التي يتقدم إليها بالشكوى، والإجراءات التي ينبغي اتخاذها لحماية حسابه. كما يجب التمييز بين احتجاز البطاقة وبين خصم الأموال دون تسليمها، لأن كل حالة قد تتطلب إجراءً مختلفًا.
ماذا يفعل العميل إذا احتجزت الماكينة بطاقته؟
إذا احتجزت ماكينة الصراف الآلي البطاقة ولم تُعدها، فمن الأفضل عدم محاولة فتح الماكينة أو العبث بها، وعدم قبول مساعدة من أشخاص مجهولين يطلبون الرقم السري أو بيانات الحساب.
ينبغي للعميل تسجيل موقع الماكينة، واسم البنك المشغل إن كان ظاهرًا، ورقم الماكينة أو رمزها التعريفي إن وجد، وتوقيت الواقعة. كما يمكنه الاتصال بالبنك مصدر البطاقة من خلال رقم خدمة العملاء المنشور على موقعه الرسمي أو عبر التطبيق المصرفي المعتمد.
ويجب الاستفسار عما إذا كانت البطاقة ستُسترد وفق إجراءات البنك، أم أن إيقافها واستبدالها هو الإجراء الأنسب. وقد يختلف التعامل مع البطاقة المحتجزة بحسب مكان الماكينة والجهة التي تديرها والسياسات الأمنية المعمول بها.
وإذا كان هناك احتمال أن يكون شخص آخر قد شاهد الرقم السري أو تمكن من الوصول إلى بيانات البطاقة، فمن الأفضل طلب إيقافها فورًا ومراجعة الحركات المالية الحديثة. ولا ينبغي الانتظار حتى ظهور معاملة غير مصرح بها قبل اتخاذ الاحتياطات اللازمة.
ماذا لو خُصم المبلغ ولم تخرج النقود؟
إذا أظهرت رسالة الماكينة أو التطبيق أن عملية السحب تمت، بينما لم يحصل العميل على الأموال، فمن المهم الاحتفاظ بإشعار العملية وتسجيل توقيتها وقيمتها وموقع الماكينة.
ويجب التواصل مع البنك مصدر البطاقة لتسجيل اعتراض رسمي على العملية، مع توضيح أن المبلغ خُصم دون تسليمه. وقد يحتاج البنك إلى مراجعة بيانات العملية والسجلات الفنية والتسوية الخاصة بالماكينة لتحديد ما إذا كان السحب قد اكتمل بالفعل أم أن العملية لم تُنفذ بصورة صحيحة.
ولا ينبغي افتراض أن المبلغ سيُرد في توقيت موحد لجميع الحالات؛ إذ قد تختلف مدة الفحص بحسب طبيعة العملية والبنك المعني وما إذا كانت الماكينة تابعة للبنك نفسه أو لجهة أخرى. لذلك، من الأفضل الحصول على رقم مرجعي للشكوى والاستفسار عن المدة المتوقعة للرد وفق إجراءات البنك.
كما ينبغي تجنب تكرار المحاولة مرات عديدة إذا كان هناك احتمال أن تتكرر المشكلة أو أن تؤدي المحاولات إلى عمليات إضافية غير مقصودة. والأفضل مراجعة سجل الحساب والتأكد من عدد العمليات التي سُجلت فعليًا.
كيف يقدم العميل شكوى إلى البنك؟
يجب أن يبدأ العميل بتقديم شكوى رسمية إلى البنك المعني، سواء من خلال الفرع أو الموقع الإلكتروني أو مركز الاتصال أو أي قناة معتمدة للشكاوى. ويُفضل أن تتضمن الشكوى تاريخ العملية، وقيمتها، وموقع الماكينة، وشرحًا واضحًا لما حدث، مع إرفاق الإشعار أو صورة من سجل الحساب إذا كان ذلك متاحًا.
وبحسب الإجراءات المنشورة لدى البنك المركزي المصري، يجب أن يحصل العميل على رقم مرجعي للشكوى خلال مدة لا تتجاوز يومي عمل من تقديمها، وأن يرد البنك على الشكوى خلال 15 يوم عمل، باستثناء الشكاوى المتعلقة بمعاملات مع جهات خارجية، مع إخطار العميل بالمدة اللازمة لدراستها.
وإذا لم يقبل العميل الرد الأول، فعليه إخطار البنك باعتراضه كتابة خلال 15 يوم عمل من تاريخ استلام الرد، مع توضيح أسباب الاعتراض. ويعيد البنك فحص الشكوى ويصدر ردًا نهائيًا وفق الإجراءات المعلنة.
وإذا لم يرد البنك خلال المدة المحددة، أو لم يقبل العميل الرد النهائي، فيمكنه تصعيد الشكوى إلى البنك المركزي المصري من خلال القنوات الرسمية. ومن الضروري الاحتفاظ بالرقم المرجعي الصحيح للشكوى المقدمة إلى البنك، لأن التصعيد يتطلب بياناتها.
هل يحق للعميل استرداد المبلغ المخصوم؟
إذا أظهر فحص البنك أن العميل لم يتسلم النقود وأن عملية السحب لم تكتمل، فقد يتم رد المبلغ بعد مراجعة سجلات المعاملة وتسوية الفروق بين البنك مصدر البطاقة والجهة المشغلة للماكينة، بحسب ظروف العملية.
لكن لا يمكن تحديد مدة موحدة لرد الأموال في جميع الحالات؛ فقد تتطلب بعض العمليات مراجعة إضافية، خصوصًا عندما تكون الماكينة تابعة لبنك آخر. لذلك ينبغي متابعة الشكوى برقمها المرجعي، وطلب توضيح مكتوب للنتيجة إذا طال الانتظار.
ومن المهم أيضًا التمييز بين خصم المبلغ بسبب فشل عملية السحب وبين معاملة أخرى لا يتعرف عليها العميل. فإذا ظهرت حركة مالية لم ينفذها، فعليه الاعتراض عليها فورًا، وطلب اتخاذ إجراءات حماية الحساب أو إيقاف البطاقة عند الحاجة. ويؤكد البنك المركزي أهمية إبلاغ البنك فور اكتشاف العمليات غير المصرح بها أو فقدان البطاقة.
ما الأخطاء التي ينبغي تجنبها عند حدوث المشكلة؟
هناك خطوات قد تضعف قدرة العميل على متابعة شكواه، ومن الأفضل تجنبها:
-
التخلص من الإيصال أو تجاهل رسالة الخصم قبل تسجيل تفاصيل العملية.
-
تأخير الإبلاغ عن خصم غير صحيح أو عملية لا يتعرف عليها العميل.
-
مشاركة الرقم السري أو رمز التحقق مع أي شخص يدعي أنه موظف بالبنك.
-
نشر بيانات البطاقة أو الحساب كاملة على وسائل التواصل الاجتماعي.
-
تقديم شكوى عامة دون تحديد تاريخ العملية ومبلغها ومكان الماكينة.
-
إهمال رقم الشكوى أو عدم متابعة الرد خلال المواعيد المحددة للاعتراض.
ولا ينبغي إدراج رقم البطاقة البنكية كاملًا في نص الشكوى المقدمة إلى البنك المركزي؛ إذ تحذر صفحة الشكاوى الرسمية من مشاركة هذه البيانات حفاظًا على الخصوصية.
الخلاصة
إذا احتجزت ماكينة الصراف الآلي بطاقة العميل أو خُصم مبلغ دون تسليم النقود، فمن المهم تسجيل تفاصيل الواقعة والتواصل سريعًا مع البنك مصدر البطاقة. ويبدأ المسار الرسمي بتقديم شكوى للبنك والحصول على رقم مرجعي، ثم يمكن تصعيدها إلى البنك المركزي المصري إذا لم تُحل وفق الإجراءات والمواعيد المعلنة.