1984
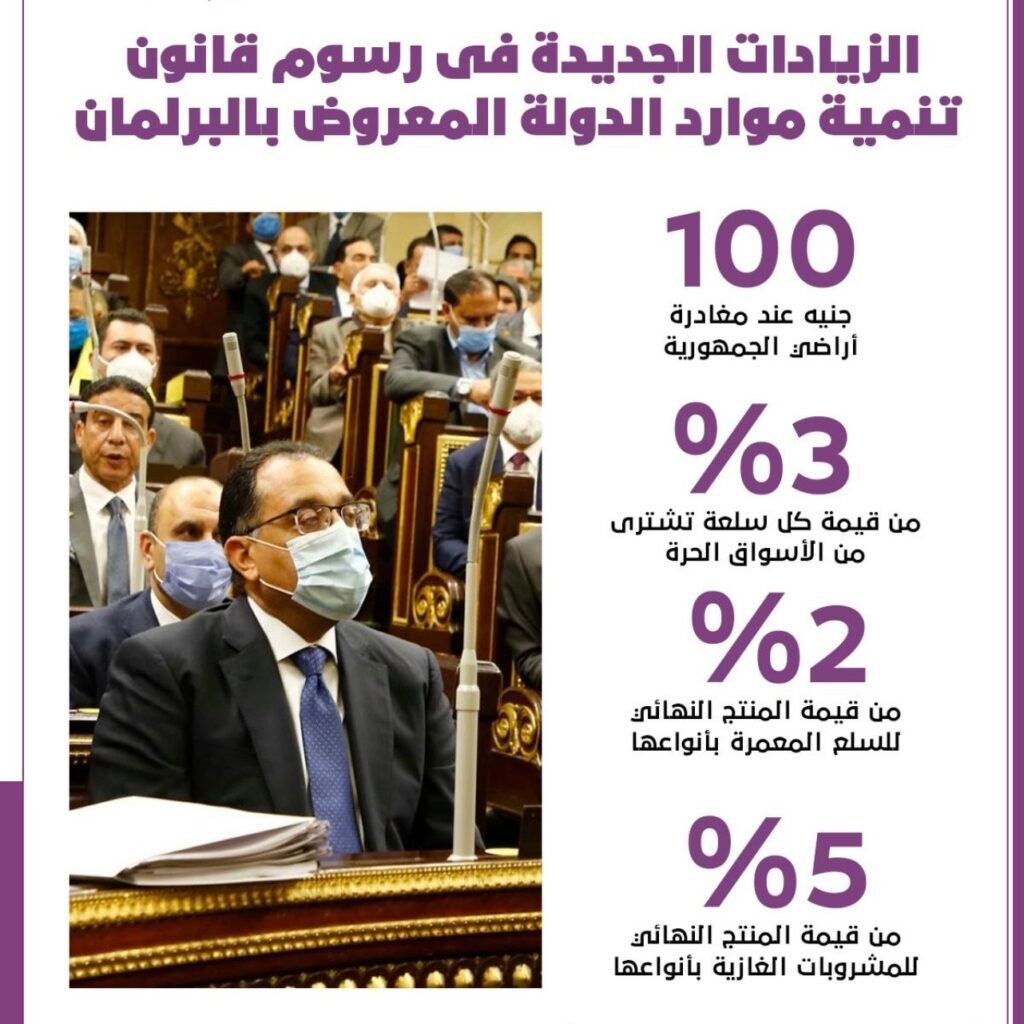
صدر خلال عام 2026 القانون رقم 148 لسنة 2026 بتعديل بعض أحكام القانون رقم 147 لسنة 1984 بفرض رسم تنمية الموارد المالية للدولة.
ويأتي هذا التشريع ضمن مجموعة القوانين الحديثة التي أدرجتها محكمة النقض المصرية في قسم أحدث التشريعات، إلى جانب قوانين ضريبية ومالية أخرى.
ويعد قانون رسم تنمية الموارد المالية للدولة من التشريعات التي تنظم الرسوم المقررة على بعض الخدمات أو المعاملات وفقًا لما يحدده المشرع.
أهمية التعديلات المالية
تتطلب التشريعات المالية مراجعة مستمرة نتيجة تغير الظروف الاقتصادية وتطور الخدمات والمعاملات الحكومية.
وعند تعديل القانون، يصبح من الضروري تحديد نطاق التطبيق والجهات الخاضعة والوقائع التي ينطبق عليها الرسم، حتى لا يحدث خلط بين الأحكام السابقة والجديدة.
ويختلف الرسم قانونًا عن الضريبة من حيث الأساس التشريعي وطبيعة المقابل والواقعة المنشئة للالتزام، ولذلك يجب الالتزام بالنص المحدد لكل رسم وعدم التوسع في تفسيره خارج نطاق القانون.
كيف تتم معرفة الالتزام الصحيح؟
المرجع الأساسي هو القانون المنشور رسميًا وما يرتبط به من لوائح وقرارات تنفيذية، إلى جانب التعليمات الرسمية الصادرة عن الجهات المختصة.
ويجب على الجهات التي تتعامل مع الخدمات أو المعاملات الخاضعة للقانون متابعة أي تعديل في القيم أو الحالات أو الإجراءات.
ويأتي القانون رقم 148 لسنة 2026 ضمن مجموعة من التعديلات التي أُدخلت على تشريعات مالية وضريبية خلال العام الجاري، وهو ما يعكس استمرار عملية تحديث الإطار التشريعي المالي.
وتظهر أهمية هذه التعديلات بالنسبة للمتعاملين مع الجهات الحكومية والشركات والمنشآت التي قد ترتبط أنشطتها بالرسوم المنصوص عليها في القانون.
وتؤكد محكمة النقض في قائمة أحدث التشريعات أن القانون رقم 148 لسنة 2026 يستهدف تعديل بعض أحكام القانون رقم 147 لسنة 1984 الخاص بفرض رسم تنمية الموارد المالية للدولة.