اليابان تخفض ضريبة استهلاك الأغذية إلى 1% لعامين في خطوة لمواجهة ارتفاع تكاليف المعيشة
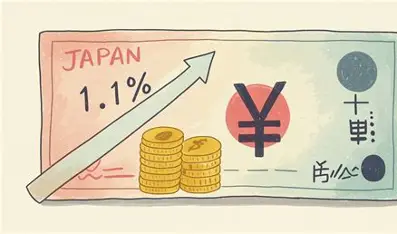
أقر مجلس النواب الياباني مشروعًا لخفض ضريبة استهلاك الأغذية والمشروبات غير الكحولية من 8% إلى 1% لمدة عامين، في إطار خطة لتخفيف أعباء المعيشة.
اتخذت اليابان خطوة جديدة ضمن خطتها لمواجهة ارتفاع تكاليف المعيشة، بعدما أقر مجلس النواب مشروع قانون يخفض ضريبة استهلاك الأغذية والمشروبات غير الكحولية من 8% إلى 1% لمدة عامين، على أن يبدأ تطبيق التخفيض في أبريل 2027، إذا استكمل المشروع مساره التشريعي وحصل على الموافقات اللازمة.
وجاء التصويت يوم الجمعة 6 نوفمبر 2026، في إطار برنامج حكومي يستهدف تخفيف الأعباء على الأسر، خصوصًا أصحاب الدخول المنخفضة والمتوسطة، وسط نقاش سياسي حول قدرة التخفيضات الضريبية على مساعدة المستهلكين، ومدى تأثيرها على إيرادات الدولة وتمويل الخدمات العامة.
ويشمل المشروع أيضًا ترتيبات للدعم النقدي المرتبط بالدخل، بهدف تعويض الفئات المستحقة عن الجزء المتبقي من الضريبة، على أن تتطور هذه الآلية بعد انتهاء فترة التخفيض المؤقتة.
ماذا يتضمن مشروع القانون؟
ينص المشروع على خفض معدل ضريبة الاستهلاك المطبق على الأغذية والمشروبات غير الكحولية من 8% إلى 1% لمدة عامين، بدءًا من أبريل 2027.
ويستهدف هذا التخفيض السلع التي تخضع حاليًا للمعدل المخفض، وليس جميع المنتجات والخدمات التي تخضع لضريبة الاستهلاك في اليابان.
وتقول الحكومة إن تخفيض الضريبة على السلع الغذائية يمكن أن يخفف جزءًا من الأعباء اليومية التي تتحملها الأسر، لأن الغذاء يمثل بندًا أساسيًا في الإنفاق الشهري، كما أن ارتفاع أسعاره ينعكس بصورة مباشرة على ميزانيات المواطنين.
ويتضمن المشروع كذلك مدفوعات نقدية مرتبطة بمستوى الدخل لصالح الفئات منخفضة ومتوسطة الدخل، على أن يبدأ تطبيقها خلال السنة المالية 2027، وفق التفاصيل التي ستحددها الحكومة.
لماذا اختارت الحكومة خفض ضريبة الأغذية؟
تواجه الأسر اليابانية ضغوطًا مرتبطة بارتفاع أسعار السلع والخدمات، وهو ما جعل تكلفة المعيشة قضية رئيسية في النقاش السياسي والاقتصادي.
وتعد ضريبة الاستهلاك أحد العوامل التي تدخل في السعر النهائي للسلع، ولذلك فإن خفضها قد يؤدي إلى تقليل العبء الضريبي على المشتريات الغذائية، إذا انعكس التخفيض بصورة كاملة أو جزئية على الأسعار التي يدفعها المستهلكون.
كما تسعى الحكومة إلى إظهار استجابة مباشرة لمخاوف المواطنين بشأن القوة الشرائية، خاصة أن الغذاء من أكثر البنود التي يصعب على الأسر الاستغناء عنها أو تأجيل شرائها.
لكن أثر التخفيض لا يتوقف على النسبة الضريبية وحدها؛ إذ يعتمد أيضًا على سلوك المتاجر والموردين، وتكاليف النقل والإنتاج، ومستوى المنافسة داخل الأسواق.
ما موقف المعارضة من المشروع؟
شهدت المناقشات البرلمانية خلافًا بشأن تفاصيل البرنامج ومصادر تمويله، كما طالب نواب المعارضة الحكومة بتوضيح الفئات التي ستستفيد من المدفوعات المرتبطة بالدخل، وكيفية تحديد قيمة الدعم، ومصادر الأموال اللازمة لتغطية تكلفة التخفيض.
وتتمثل إحدى نقاط الجدل في أن خفض الضرائب يقلل الإيرادات العامة، وهو ما يفرض على الحكومة توضيح كيفية تعويض النقص في الموارد، خاصة إذا استمر التخفيض لمدة عامين.
كما أن تحديد الفئات المستحقة للدعم النقدي يحتاج إلى قواعد واضحة، حتى لا يستفيد أصحاب الدخول المرتفعة من البرنامج بالقدر نفسه الذي تستفيد به الأسر الأكثر احتياجًا.
ومن ثم، فإن الخلاف لا يتعلق فقط بمبدأ خفض الضريبة، بل بكيفية تصميم البرنامج وتوزيع منافعه وتحديد تكلفته المالية.
هل وافق البرلمان نهائيًا على التخفيض؟
إقرار مجلس النواب يمثل خطوة تشريعية مهمة، لكنه لا يعني بالضرورة اكتمال المسار القانوني للمشروع. إذ لا يزال يتعين استكمال مناقشته في مجلس المستشارين، وهو الغرفة العليا في البرلمان الياباني.
وتكتسب هذه المرحلة أهمية لأن الحكومة تحتاج إلى استكمال الإجراءات التشريعية قبل الموعد المحدد للتطبيق في أبريل 2027، كما يجب حسم التفاصيل المتعلقة بالدعم النقدي وآليات التنفيذ.
وبالتالي، فإن الصياغة الدقيقة للخبر هي أن مجلس النواب أقر المشروع، بينما يظل استكمال المسار التشريعي مرتبطًا بموقف مجلس المستشارين والإجراءات اللاحقة.
ماذا يحدث بعد انتهاء العامين؟
وفق الخطة المطروحة، من المقرر أن تعود ضريبة الأغذية إلى معدلها السابق بعد انتهاء فترة التخفيض المؤقتة في أبريل 2029، بالتزامن مع بدء برنامج أوسع للمدفوعات المرتبطة بالدخل.
ويعكس ذلك رغبة الحكومة في استخدام التخفيض الضريبي كإجراء مؤقت لمواجهة ضغوط الأسعار، بدلًا من تحويله إلى تخفيض دائم قد يترك أثرًا طويل الأجل على الإيرادات العامة.
لكن عودة الضريبة إلى مستواها السابق قد تثير تحديًا جديدًا أمام الحكومة، إذ يمكن أن يشعر المستهلكون بارتفاع الأسعار النهائية إذا لم تتحسن دخولهم أو تتراجع تكاليف الغذاء بحلول ذلك الوقت.
ولهذا سيكون نجاح البرنامج مرتبطًا بقدرته على تخفيف الأعباء خلال فترة تطبيقه، وبمدى استعداد الحكومة لتوفير بدائل دعم واضحة عند انتهاء التخفيض.
كيف يمكن أن يستفيد المستهلك الياباني؟
يستفيد المستهلك من التخفيض عندما ينعكس انخفاض الضريبة على السعر النهائي للسلعة. فعلى سبيل المثال، إذا ظلت قيمة السلعة قبل الضريبة ثابتة، فإن تقليل معدل الضريبة من 8% إلى 1% يخفض الجزء الضريبي الذي يدفعه المشتري.
لكن لا يمكن افتراض أن الأسعار ستنخفض بالمقدار نفسه في جميع المتاجر، لأن الأسعار تتأثر بعوامل أخرى، من بينها تكاليف الإنتاج والشحن والطاقة وهوامش الربح.
كما أن أثر التخفيض يختلف من أسرة إلى أخرى وفق حجم الإنفاق الغذائي والدخل وعدد أفراد الأسرة، وهو ما يفسر إدراج الحكومة مدفوعات مرتبطة بالدخل إلى جانب التخفيض الضريبي.
التحديات المالية أمام الحكومة
يمثل خفض ضريبة الاستهلاك تحديًا للموازنة العامة، لأن الضرائب غير المباشرة توفر جزءًا من الإيرادات التي تعتمد عليها الدولة في تمويل الخدمات والبرامج الحكومية.
ويتعين على الحكومة تقدير حجم الإيرادات التي ستفقدها خلال العامين، وتحديد مصادر تمويل بديلة أو إعادة ترتيب أولويات الإنفاق، دون أن يؤدي ذلك إلى زيادة الدين أو تقليص خدمات أساسية بصورة غير مدروسة.
كما أن نجاح البرنامج يتطلب رقابة على تطبيق المعدل الجديد، وضمان عدم استمرار تحصيل النسبة القديمة بعد بدء سريان التخفيض، إلى جانب توفير إرشادات واضحة للمتاجر والمستهلكين.
خاتمة
يمثل إقرار مجلس النواب الياباني خفض ضريبة الأغذية إلى 1% لمدة عامين خطوة مهمة في محاولة تخفيف أعباء المعيشة، لكنه لا يزال بحاجة إلى استكمال المسار التشريعي وتحديد التفاصيل التنفيذية والمالية. وستتوقف فعالية البرنامج على مدى انعكاس التخفيض على الأسعار، ودقة توجيه المدفوعات النقدية للفئات المستحقة، وقدرة الحكومة على تعويض الإيرادات التي ستفقدها خلال فترة التطبيق.