البنك المركزي الروسي يثبت سعر الفائدة عند 14%.. التضخم يضغط على الاقتصاد ومخاوف من استمرار تباطؤ النمو
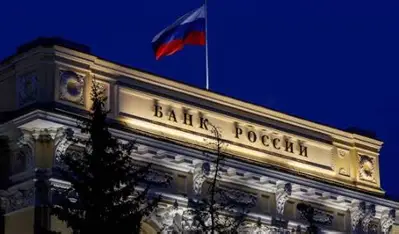
أبقى البنك المركزي الروسي سعر الفائدة الرئيسي عند 14% في اجتماعه يوم 23 أكتوبر 2026، ورفع توقعاته للتضخم السنوي خلال العام، وسط ضغوط الأسعار وتباطؤ النشاط الاقتصادي وتكاليف الحرب.
قرر البنك المركزي الروسي الإبقاء على سعر الفائدة الرئيسي عند 14% سنويًا، في قرار صدر الجمعة 23 أكتوبر 2026، للمرة الثانية على التوالي دون تغيير، مع استمرار الضغوط التضخمية وارتفاع توقعات الأسعار، رغم تباطؤ وتيرة النمو الاقتصادي خلال النصف الثاني من العام.
ورفع البنك المركزي توقعاته للتضخم في روسيا خلال 2026 إلى نطاق يتراوح بين 7.1% و7.6%، بعدما كانت تقديراته السابقة تشير إلى نطاق من 6% إلى 7%. ويعكس التعديل استمرار صعوبة إعادة التضخم إلى المستوى المستهدف، في وقت تؤثر فيه تكاليف الإنتاج والإنفاق الحكومي ورسوم الخدمات في الأسعار داخل السوق المحلية.
ويضع القرار السلطات النقدية أمام تحدٍ يتمثل في الموازنة بين كبح التضخم وتجنب زيادة الضغوط على النشاط الاقتصادي، إذ يؤدي تثبيت الفائدة عند مستوى مرتفع نسبيًا إلى زيادة تكلفة الاقتراض على الشركات والأفراد، لكنه يهدف في المقابل إلى الحد من نمو الطلب الذي قد يدفع الأسعار إلى الارتفاع.
لماذا أبقى البنك المركزي الفائدة عند 14%؟
أوضح البنك المركزي الروسي أن ضغوط الأسعار لا تزال مرتفعة، وأن توقعات التضخم لدى المستهلكين والشركات لم تتراجع بالقدر المطلوب. وأشار إلى أن نمو الأسعار الأساسي ظل في نطاق يتراوح بين 5% و6% على أساس سنوي محسوب وفق المعدلات السنوية، وهو ما يعكس استمرار الضغوط في قطاعات مختلفة من الاقتصاد.
وتعني هذه المؤشرات أن خفض الفائدة بسرعة قد يؤدي إلى زيادة الطلب على السلع والخدمات والائتمان قبل أن يصبح التضخم تحت السيطرة بصورة مستدامة. لذلك اختار البنك المركزي الحفاظ على المستوى الحالي، مع الإشارة إلى أن القرارات المقبلة ستعتمد على تطور الأسعار وتوقعات التضخم والمخاطر الداخلية والخارجية.
ولا يعني تثبيت سعر الفائدة أن البنك المركزي يرى أن التضخم قد انتهى، بل يشير إلى أنه يفضل مراقبة تأثير السياسة النقدية الحالية قبل اتخاذ قرار جديد. فرفع الفائدة أو الإبقاء عليها أو خفضها يعتمد على تقييم مجموعة من البيانات، من بينها نمو الأسعار والأجور والإنفاق الاستهلاكي وحركة الائتمان.
وتؤثر قرارات البنك المركزي كذلك في توقعات الأسواق، لأن المستثمرين والشركات يحتاجون إلى معرفة الاتجاه المحتمل للسياسة النقدية عند اتخاذ قرارات التمويل والاستثمار والتوسع.
التضخم يظل أعلى من الهدف الرسمي
يستهدف البنك المركزي الروسي إعادة التضخم السنوي إلى 4%، لكنه يتوقع أن يتراوح بين 7.1% و7.6% خلال عام 2026، قبل أن يعود إلى المستوى المستهدف في عام 2027 وفق السيناريو الأساسي الذي عرضه.
ويعني ذلك أن البنك لا يتوقع انتهاء الضغوط السعرية بصورة فورية، بل يرى أن تحقيق الهدف يحتاج إلى استمرار السياسة النقدية المتشددة نسبيًا، مع تراجع تدريجي في الطلب والضغوط التي تدفع الأسعار إلى الصعود.
وتؤثر معدلات التضخم المرتفعة في القوة الشرائية للأسر، إذ تقل كمية السلع والخدمات التي يستطيع المستهلك شراءها بالمبلغ نفسه عندما ترتفع الأسعار بوتيرة أسرع من نمو دخله. كما تواجه الشركات صعوبة في التخطيط إذا كانت تكاليف المواد الخام والطاقة والأجور تتغير باستمرار.
لكن ارتفاع التضخم لا يؤثر في جميع الفئات بالطريقة نفسها. فالأسر ذات الدخل المحدود قد تكون أكثر تعرضًا لارتفاع أسعار الغذاء والخدمات الأساسية، بينما تستطيع بعض الشركات تمرير جزء من الزيادة في تكاليف الإنتاج إلى المستهلكين، بحسب طبيعة السوق والمنافسة.
كيف تؤثر الفائدة المرتفعة في المواطنين والشركات؟
يؤدي تثبيت سعر الفائدة عند 14% إلى استمرار تكلفة الاقتراض عند مستوى مرتفع نسبيًا، وهو ما قد ينعكس على القروض الاستهلاكية وتمويل المشروعات وقرارات شراء المنازل والسيارات.
فعندما تكون الفائدة مرتفعة، تصبح القروض أكثر تكلفة، وقد تؤجل الأسر بعض المشتريات التي تعتمد على التمويل. كما يمكن أن تتردد الشركات في تنفيذ توسعات تحتاج إلى اقتراض كبير، خصوصًا إذا كانت تتوقع تباطؤ الطلب على منتجاتها أو ارتفاع تكاليف التشغيل.
وفي المقابل، قد يستفيد المدخرون من العوائد المرتفعة على بعض الودائع المصرفية، وإن كانت الفائدة الفعلية التي يحصلون عليها تعتمد على شروط الحسابات والضرائب ومعدل التضخم. فإذا ارتفعت الأسعار بوتيرة قريبة من العائد الاسمي، فقد تكون المكاسب الحقيقية للمدخر محدودة.
وتسعى السياسة النقدية إلى التأثير في هذه القرارات عبر تكلفة التمويل، لكنها لا تستطيع وحدها معالجة جميع أسباب ارتفاع الأسعار، خصوصًا إذا كانت بعض الضغوط ناتجة عن نقص الإنتاج أو ارتفاع تكاليف الطاقة والنقل أو قيود العرض.
الإنفاق الحكومي وتكاليف الإنتاج يزيدان تعقيد المشهد
يواجه الاقتصاد الروسي مجموعة من الضغوط التي تؤثر في التضخم والنمو، من بينها الإنفاق الحكومي المرتفع، وتكاليف الخدمات والمرافق، والاضطرابات التي تصيب بعض القطاعات الإنتاجية.
وأشارت تقارير اقتصادية إلى أن الهجمات بالطائرات المسيّرة على مصافي النفط، إلى جانب الإنفاق الحكومي ورسوم الخدمات، ساهمت في إبقاء الضغوط السعرية مرتفعة. ويجب التعامل مع هذه العوامل باعتبارها عناصر ضمن مجموعة أوسع من المؤثرات، لا تفسيرًا وحيدًا لجميع تحركات الأسعار.
فقد يؤدي تعطل منشآت إنتاجية إلى تقليص المعروض من بعض المنتجات أو رفع تكاليف النقل والتوزيع، بينما يزيد الإنفاق الحكومي الطلب على السلع والخدمات إذا لم يقابله توسع مماثل في الإنتاج. كما يمكن أن تؤثر أسعار الواردات وسعر صرف العملة في تكلفة السلع المستوردة.
وتختلف آثار هذه العوامل وفق القطاع والمدة الزمنية، إذ قد يكون لبعض الاضطرابات تأثير مؤقت، بينما تتطلب مشكلات أخرى استثمارات طويلة الأجل أو تغييرات في سلاسل التوريد.
ماذا يتوقع البنك المركزي خلال 2027؟
توقع البنك المركزي الروسي أن يتراوح متوسط سعر الفائدة الرئيسي خلال عام 2027 بين 12.5% و13.5%، وفق السيناريو الأساسي، مع توقع عودة التضخم إلى 4% خلال العام نفسه واستقراره عند هذا المستوى لاحقًا.
لكن هذه التوقعات ليست ضمانًا نهائيًا، إذ يمكن أن تتغير إذا ارتفع التضخم أكثر من المتوقع أو ظهرت ضغوط جديدة على الأسعار أو تغيرت الظروف الاقتصادية والمالية. كما أن قرارات البنك المركزي المقبلة ستعتمد على البيانات التي تظهر خلال الأشهر القادمة.
ويعني بقاء الفائدة عند مستويات مرتفعة نسبيًا أن الشركات والأسر قد تستمر في مواجهة تكلفة تمويل كبيرة خلال الفترة المقبلة، حتى إذا بدأ التضخم في التراجع تدريجيًا.
وفي المقابل، فإن خفض الفائدة بصورة أسرع من اللازم قد يزيد الطلب قبل أن تستقر الأسعار، وهو ما يفسر حرص البنك على تجنب التيسير النقدي المبكر.
اختبار صعب للسياسة النقدية الروسية
يكشف قرار أكتوبر عن صعوبة المرحلة التي يمر بها الاقتصاد الروسي، حيث تسعى السلطات إلى احتواء التضخم دون إحداث تباطؤ أعمق في النشاط الاقتصادي.
وستكون المؤشرات الرئيسية التي ينبغي مراقبتها خلال الفترة المقبلة هي معدلات التضخم الشهرية والسنوية، ونمو الأجور، والطلب الاستهلاكي، وتكلفة الائتمان، إلى جانب التطورات التي تؤثر في الإنتاج المحلي.
كما ستراقب الأسواق أي تغيير في لغة بيانات البنك المركزي، لأن الإشارة إلى تراجع مستدام في الضغوط السعرية قد تفتح المجال أمام خفض الفائدة مستقبلًا، بينما قد يؤدي استمرار التضخم المرتفع إلى إبقائها دون تغيير مدة أطول.
وفي جميع الأحوال، فإن القرار الأخير لا يعني أن الأزمة التضخمية حُسمت، بل يعكس استمرار اعتماد البنك المركزي على الفائدة المرتفعة نسبيًا في محاولة لإعادة الأسعار إلى مسار أكثر استقرارًا.