البنك المركزي الروسي يثبت الفائدة عند 14%.. لماذا يتباطأ التيسير النقدي رغم تراجع التضخم؟
البنك المركزي الروسي، سعر الفائدة في روسيا، التضخم الروسي، الاقتصاد الروسي 2026، السياسة النقدية الروسية، الاستثمار في روسيا
تثبيت سعر الفائدة عند 14% في اجتماع أكتوبر
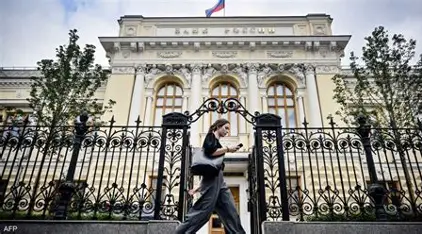
قرر البنك المركزي الروسي يوم الجمعة 23 أكتوبر 2026 الإبقاء على سعر الفائدة الرئيسي عند 14%، في خطوة تعكس استمرار الحذر بشأن مسار التضخم وقدرة الاقتصاد على استيعاب مزيد من التيسير النقدي. ويأتي القرار بعد سلسلة من التخفيضات التي بدأت في عام 2025، قبل أن يوقف البنك دورة الخفض في سبتمبر، مع تأكيده أن الضغوط السعرية لا تزال تحتاج إلى متابعة دقيقة.
ويحمل القرار أهمية بالنسبة إلى الشركات والمستهلكين والمستثمرين، لأن سعر الفائدة يؤثر في تكلفة الاقتراض والعائد على المدخرات والقرارات المتعلقة بالإنفاق والتوسع. فعندما يثبت البنك الفائدة عند مستوى مرتفع نسبيًا، فإنه يسعى إلى الحفاظ على ظروف تمويل تساعد على احتواء التضخم، لكنه في الوقت نفسه يحد من سرعة انخفاض تكلفة القروض.
ولا يعني تثبيت الفائدة أن البنك المركزي يتخلى عن خفضها مستقبلًا، كما لا يعني أن الاقتصاد يتجه بالضرورة إلى ركود. فالقرار يعكس تقييمًا للظروف الاقتصادية المتاحة في لحظة محددة، ويعتمد المسار اللاحق على تطور التضخم وتوقعات الأسعار والطلب المحلي والمخاطر المرتبطة بالإنتاج والمالية العامة.
لماذا لم يخفض البنك الفائدة مجددًا؟
تتمثل إحدى المشكلات التي يواجهها صناع السياسة النقدية في أن تراجع التضخم قد يتباطأ إذا ظلت تكاليف الإنتاج مرتفعة أو استمر نمو الأجور أسرع من نمو الإنتاجية. وقد أشار البنك المركزي الروسي في تقييماته السابقة إلى زيادة الضغوط السعرية خلال الأشهر الماضية، وإلى أن وتيرة ارتفاع الأسعار الأساسية لا تزال تحتاج إلى مزيد من التراجع قبل الانتقال إلى سياسة نقدية أقل تشددًا.
ومن العوامل التي تراقبها السلطات النقدية أيضًا الطاقة والإنتاج الصناعي وتوافر السلع. فعندما تتعرض بعض القطاعات لانخفاض في القدرة الإنتاجية أو اضطرابات في الإمدادات، قد ترتفع الأسعار حتى إذا لم يكن الطلب قويًا بالقدر نفسه. وفي هذه الحالة، يمكن أن يؤدي خفض الفائدة بسرعة إلى زيادة الإنفاق والطلب في وقت لا تستطيع فيه الشركات زيادة المعروض بسهولة، ما قد يضيف ضغوطًا جديدة على الأسعار.
كما أن توقعات التضخم تلعب دورًا مهمًا. فإذا توقعت الشركات استمرار ارتفاع التكاليف، فقد ترفع أسعار منتجاتها مقدمًا، بينما قد يسعى العاملون إلى تعويض ارتفاع تكاليف المعيشة من خلال المطالبة بزيادات في الأجور. ويمكن أن تتداخل هذه القرارات لتجعل خفض التضخم أكثر صعوبة، حتى عندما تتراجع بعض المؤشرات الشهرية.
التضخم الروسي لا يزال عاملًا حاسمًا
أشارت البيانات التي تناولتها التقارير الاقتصادية إلى أن التضخم السنوي في روسيا بلغ نحو 6.4% خلال سبتمبر 2026، وهو مستوى لا يزال أعلى من المستهدف البالغ 4%. كما أبدى البنك المركزي حذرًا بشأن استمرار الضغوط السعرية الأساسية، مع توقع أن يكون التراجع المقبل تدريجيًا وليس سريعًا.
ويعني ارتفاع التضخم أن الأسعار ما زالت تزيد مقارنة بالفترة نفسها من العام السابق، حتى إذا كانت الزيادة أبطأ من فترات سابقة. وتؤثر هذه العملية في القوة الشرائية للأسر، إذ يمكن أن تضطر العائلات إلى تعديل أنماط الإنفاق أو تقليل المشتريات غير الأساسية عندما ترتفع تكاليف الغذاء والنقل والخدمات.
أما الشركات، فتحتاج إلى التكيف مع تغير تكاليف المواد الخام والأجور والتمويل. وقد تتمكن بعض المؤسسات من تمرير الزيادات إلى العملاء، بينما تضطر شركات أخرى إلى امتصاص جزء من التكلفة عبر تقليل هامش الربح أو تحسين كفاءة التشغيل. ويعتمد ذلك على مستوى المنافسة، وطبيعة الطلب، ومدى توافر البدائل في السوق.
ولا يمكن تقييم التضخم من خلال المعدل السنوي وحده؛ فالمؤشرات الشهرية والأساسية وتوقعات المستهلكين والشركات تساعد على فهم ما إذا كانت الضغوط السعرية تتراجع بصورة مستدامة أم أنها لا تزال معرضة للارتفاع مجددًا.
كيف يؤثر تثبيت الفائدة في الشركات والمستهلكين؟
بالنسبة إلى الشركات، يعني استمرار الفائدة عند 14% بقاء تكلفة التمويل مرتفعة نسبيًا مقارنة ببيئة نقدية أكثر تيسيرًا. وقد يؤثر ذلك في قرارات الاقتراض لشراء المعدات أو توسيع المصانع أو تمويل المخزون. كما قد تضطر الشركات إلى إعطاء أولوية للمشروعات التي تحقق عائدًا واضحًا خلال فترة مناسبة، بدلًا من التوسع في استثمارات طويلة الأجل يصعب تقدير عوائدها.
لكن ارتفاع الفائدة قد يساعد أيضًا على كبح الطلب المفرط على بعض السلع والخدمات، ويحد من الضغوط التي قد تنتج عن توسع الاقتراض بسرعة. ولذلك، فإن أثر السياسة النقدية لا يقتصر على جانب واحد؛ فهو يهدف إلى تحقيق توازن بين استقرار الأسعار واستمرار النشاط الاقتصادي.
أما الأسر، فقد تواجه تكلفة أعلى عند الاقتراض، بينما يمكن أن تظل العوائد على بعض أدوات الادخار أكثر جاذبية مقارنة بفترات الفائدة المنخفضة. غير أن العائد الحقيقي يعتمد على معدل التضخم، أي مقدار ما يتبقى من العائد بعد احتساب ارتفاع الأسعار، كما تختلف النتائج وفق نوع الوديعة أو الاستثمار وشروطه.
ومن المهم كذلك عدم افتراض أن تثبيت سعر الفائدة الرئيسي يؤدي إلى بقاء جميع أسعار القروض والودائع دون تغيير. فالبنوك تحدد أسعار منتجاتها وفق عوامل متعددة، منها السيولة والمنافسة ومخاطر الائتمان وآجال التمويل.
ضغوط الإنتاج والطاقة تزيد تعقيد المشهد
تواجه السياسة النقدية الروسية تحديات تتعلق بالإنتاج وتكاليف التشغيل، إذ يمكن لاضطرابات الإمدادات أو تعطل بعض المنشآت أن تقلل المعروض من منتجات محددة وترفع تكاليفها. وقد أشارت تقارير اقتصادية إلى مخاوف من أن تؤثر اضطرابات في بعض قطاعات الطاقة والنقل والخدمات اللوجستية في الإنتاج والأسعار.
وتظهر أهمية هذه المخاطر عندما تكون الشركات بحاجة إلى استثمارات إضافية لتعويض المعدات أو تحديث خطوط الإنتاج أو إيجاد مسارات بديلة للتوريد. فارتفاع تكلفة هذه العمليات قد يضغط على الأرباح، وقد ينعكس على الأسعار إذا لم تتمكن المؤسسات من امتصاص التكلفة.
وفي الوقت نفسه، قد يتسبب استمرار الضغوط الإنتاجية في إبطاء النمو الاقتصادي إذا أصبحت الشركات أقل قدرة على زيادة الإنتاج أو إذا تراجعت الاستثمارات الجديدة. وهنا تظهر صعوبة مهمة البنك المركزي؛ فخفض الفائدة قد يساعد على تمويل النشاط، لكنه قد يزيد الطلب في وقت تظل فيه القدرة الإنتاجية مقيدة، بينما يؤدي الإبقاء على الفائدة مرتفعة إلى استمرار الضغوط على التمويل.
ما توقعات السياسة النقدية خلال 2027؟
أشار تقرير اقتصادي حديث إلى أن البنك المركزي الروسي يتوقع أن يكون متوسط سعر الفائدة في عام 2027 ضمن نطاق 12.5% إلى 13.5%، في إشارة إلى أن التيسير المحتمل قد يكون تدريجيًا إذا سمحت ظروف التضخم بذلك. وتظل هذه التوقعات قابلة للتعديل مع صدور البيانات الجديدة وتغير المخاطر الاقتصادية.
ولا تعني التوقعات أن سعر الفائدة سينخفض إلى هذه المستويات في موعد محدد أو عبر سلسلة ثابتة من التخفيضات. فقد يقرر البنك التوقف إذا عادت الضغوط السعرية، أو يتحرك بوتيرة أسرع إذا تباطأ التضخم بصورة واضحة واستقرت توقعات الأسعار.
كما ستؤثر السياسة المالية والإنفاق الحكومي في التقييم النقدي. فإذا أدى الإنفاق إلى زيادة الطلب بصورة تتجاوز قدرة الاقتصاد على توفير السلع والخدمات، فقد يزيد ذلك من صعوبة خفض التضخم. أما إذا تراجع الطلب بدرجة أكبر من المتوقع، فقد تظهر مساحة إضافية لتخفيف السياسة النقدية.
ما المؤشرات التي ينبغي متابعتها؟
تتمثل المؤشرات الرئيسية في بيانات التضخم الشهرية والسنوية، ومعدلات نمو الأجور والإنتاجية، وتطور الإنتاج الصناعي، وحركة الائتمان، وتوقعات الشركات والمستهلكين. كما تظل تكاليف الطاقة والنقل والإمدادات من العوامل المهمة التي قد تؤثر في الأسعار والنشاط الاقتصادي.
ومن الضروري متابعة البيانات الرسمية الصادرة عن البنك المركزي الروسي، والتمييز بين قرارات الفائدة الفعلية وتوقعات المحللين بشأن الاجتماعات المقبلة. فالقرار الأخير يوضح موقف البنك في أكتوبر، لكنه لا يحسم مسار السياسة النقدية خلال الأشهر التالية.
الخلاصة
يعكس تثبيت البنك المركزي الروسي سعر الفائدة عند 14% في 23 أكتوبر 2026 استمرار القلق من الضغوط التضخمية ومخاطر الإنتاج وتكاليف التشغيل. ويشير القرار إلى أن البنك يفضل التريث بدلًا من استئناف خفض الفائدة سريعًا، رغم التخفيضات السابقة. وستعتمد الخطوات المقبلة على مدى استدامة تباطؤ التضخم، وقدرة الاقتصاد على زيادة المعروض، وتطور الطلب والسياسات المالية خلال الفترة المقبلة.