أسعار الفائدة الصينية مستقرة للشهر السابع عشر.. لماذا يتريث البنك المركزي في دعم الاقتصاد؟
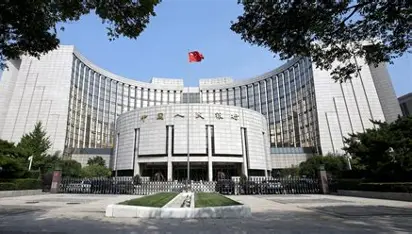
أبقت الصين أسعار الفائدة المرجعية للإقراض دون تغيير في أكتوبر 2026، لتواصل سياسة الاستقرار النقدي للشهر السابع عشر على التوالي، في خطوة تعكس محاولة السلطات الموازنة بين دعم النشاط الاقتصادي والحفاظ على استقرار النظام المالي. وتأتي هذه الخطوة في وقت تتباين فيه مؤشرات الاقتصاد الصيني بين قوة بعض الأنشطة الصناعية والتصديرية، واستمرار الحاجة إلى تعزيز الطلب المحلي وتحفيز الاستثمار.
واحتفظت الصين بسعر الفائدة المرجعي للقروض لمدة عام عند 3%، بينما استقر السعر المرجعي للقروض لأجل خمس سنوات عند 3.5%، وفق البيانات المنشورة في 20 أكتوبر 2026.
وتحظى هذه المعدلات بأهمية كبيرة لأنها تؤثر في تكلفة الاقتراض، وتدخل ضمن المؤشرات التي تتابعها البنوك والشركات والأسر عند اتخاذ قرارات التمويل. ومع ذلك، فإن تثبيت أسعار الفائدة لا يعني توقف السياسة النقدية عن العمل؛ إذ يمكن للسلطات استخدام أدوات أخرى للتأثير في السيولة والائتمان، وفق احتياجات الاقتصاد والظروف المالية.
ما أسعار الفائدة المرجعية في الصين؟
تستخدم الصين أسعار الفائدة المرجعية للإقراض، المعروفة باسم LPR، باعتبارها من المؤشرات المهمة لتسعير عدد كبير من القروض. ويصدر تحديد هذه المعدلات بصورة دورية ضمن الإطار النقدي الصيني، وتختلف دلالة سعر العام عن سعر الخمس سنوات، وإن كان كلاهما مهمًا في متابعة تكلفة التمويل.
ويبلغ سعر الفائدة المرجعي لأجل عام 3%، بينما يبلغ المعدل المرجعي لأجل خمس سنوات 3.5% وفق القراءة المنشورة في أكتوبر.
ويرتبط سعر العام بصورة أكبر بالقروض التي تعتمد على آجال أقصر أو متوسطة، بينما يُستخدم سعر الخمس سنوات مرجعًا مهمًا في بعض القروض طويلة الأجل، بما في ذلك التمويل العقاري. لكن العلاقة بين المعدلات المرجعية وأسعار القروض الفعلية ليست متطابقة في جميع الحالات، إذ تتأثر الشروط النهائية بنوع العميل، والضمانات، ومخاطر الائتمان، وسياسات البنك المقرض.
وعندما تُبقي السلطات المعدلات ثابتة، فإنها تحافظ على مستوى مرجعي لتكلفة التمويل بدلًا من إدخال تغيير جديد في الأسعار. وقد يمنح ذلك الشركات والأسر قدرًا من الوضوح عند التخطيط للالتزامات المالية، لكنه لا يعني أن تكلفة جميع القروض ستظل ثابتة بالضرورة.
لماذا اختارت الصين تثبيت الفائدة؟
تتخذ السلطات النقدية قراراتها في ضوء مجموعة من المؤشرات، وليس استنادًا إلى معدل النمو الاقتصادي وحده. وتشمل هذه المؤشرات التضخم، والائتمان، والاستثمار، وأوضاع سوق العمل، والطلب على القروض، واستقرار القطاع المصرفي، والتطورات في الاقتصاد العالمي.
وقد يكون تثبيت الفائدة مناسبًا عندما ترى السلطات أن المعدلات القائمة توفر مستوى مقبولًا من الدعم الاقتصادي، أو عندما ترغب في تقييم أثر الإجراءات السابقة قبل اتخاذ خطوات جديدة. كما أن خفض الفائدة ليس قرارًا خاليًا من المخاطر، إذ قد يؤدي إلى زيادة الطلب على الاقتراض، لكنه قد يؤثر أيضًا في هوامش أرباح البنوك أو يشجع على تراكم ديون إضافية إذا لم تكن القروض موجهة إلى أنشطة منتجة.
وفي المقابل، يمكن أن يؤدي رفع الفائدة إلى زيادة تكلفة التمويل وتقليص بعض أشكال الإنفاق والاستثمار، وهو ما قد يضعف النشاط الاقتصادي إذا كان الطلب يعاني بالفعل من التباطؤ.
ولهذا تسعى البنوك المركزية إلى تحقيق توازن بين دعم النمو والمحافظة على الاستقرار المالي. ولا يعني استمرار تثبيت أسعار الفائدة لمدة طويلة أن الاقتصاد لا يحتاج إلى دعم، بل قد يعكس اعتماد السلطات على مزيج من الأدوات والسياسات بدلًا من تغيير المعدلات المرجعية في كل اجتماع.
كيف يؤثر تثبيت الفائدة على الشركات الصينية؟
تعتمد الشركات على التمويل لشراء المعدات، وتوسيع المصانع، وتمويل المخزون، ودفع أجور العاملين، وتغطية الفترات الفاصلة بين الإنتاج وتحصيل الإيرادات. ولذلك فإن استقرار أسعار الفائدة المرجعية قد يساعد المؤسسات على تقدير بعض تكاليف الاقتراض، خاصة إذا كانت قروضها مرتبطة بهذه المعدلات.
لكن الأثر الفعلي يختلف بحسب وضع الشركة المالي. فالمؤسسات ذات الجدارة الائتمانية المرتفعة قد تحصل على تمويل بشروط أفضل من الشركات الصغيرة أو الأكثر مديونية. كما أن استقرار سعر الفائدة المرجعي لا يضمن زيادة القروض المتاحة، لأن البنوك تظل مسؤولة عن تقييم مخاطر العملاء وقدرتهم على السداد.
وقد تتردد بعض الشركات في الاقتراض حتى مع استقرار الفائدة إذا كانت توقعات الطلب ضعيفة أو إذا لم تكن لديها مشروعات تحقق عائدًا مناسبًا. وفي هذه الحالة، لا تكفي تكلفة التمويل وحدها لدفع الاستثمار، بل تحتاج الشركات أيضًا إلى الثقة في قدرتها على بيع الإنتاج وتحقيق أرباح.
ومن ثم، فإن أثر السياسة النقدية يعتمد على تفاعل تكلفة الاقتراض مع الطلب المتوقع والظروف المالية للشركات.
ماذا يعني تثبيت سعر الخمس سنوات لسوق العقارات؟
يحظى سعر الفائدة المرجعي لأجل خمس سنوات بمتابعة خاصة بسبب علاقته بتسعير بعض القروض طويلة الأجل، ومنها التمويل العقاري. وعندما يستقر هذا المعدل، لا يحدث تغيير مباشر في المرجع الأساسي المرتبط ببعض هذه القروض، لكن ذلك لا يعني أن سوق العقارات ستتحسن تلقائيًا.
فأداء السوق العقارية يتأثر بعوامل أخرى، تشمل دخل الأسر، وأسعار الوحدات، وتوقعات المشترين، وتوافر التمويل، والثقة في المطورين، ومستوى المعروض من العقارات. وقد يظل الطلب محدودًا حتى إذا كانت أسعار الفائدة مستقرة، إذا كان المشترون يتوقعون انخفاض الأسعار أو يشعرون بعدم اليقين بشأن دخولهم المستقبلية.
كذلك تختلف الأوضاع بين المدن الصينية والمناطق العقارية، ولا يمكن افتراض أن جميع الأسواق المحلية تواجه الظروف نفسها. وقد تكون هناك مناطق تشهد طلبًا أفضل بسبب فرص العمل أو النشاط الصناعي، بينما تواجه مناطق أخرى فائضًا في المعروض.
ولهذا فإن تقييم تأثير السياسة النقدية على العقارات يحتاج إلى متابعة المبيعات والأسعار وحجم المشروعات الجديدة والتسليمات، وليس سعر الفائدة وحده.
هل يمكن أن تخفض الصين الفائدة لاحقًا؟
لا يمكن الجزم بقرار مستقبلي من دون إعلان رسمي، لكن مسار السياسة النقدية سيعتمد على تطورات التضخم والنمو والائتمان والطلب المحلي. فإذا ظهرت ضغوط اقتصادية تستدعي مزيدًا من الدعم، فقد تدرس السلطات تعديل أسعار الفائدة أو استخدام أدوات أخرى لتسهيل التمويل.
أما إذا رأت أن تخفيض الفائدة قد يضيف مخاطر مالية أو لا يحقق أثرًا ملموسًا على الطلب، فقد تفضل الإبقاء على المعدلات الحالية مع الاعتماد على إجراءات أخرى. ويظل توقيت أي خطوة وحجمها مرتبطين بالبيانات الاقتصادية والتقييم الرسمي للظروف السائدة.
كما ينبغي التمييز بين خفض السعر المرجعي وبين الإجراءات التي قد تستهدف فئات أو قطاعات بعينها، مثل تسهيلات ائتمانية محددة أو تعديلات في متطلبات التمويل. فقد تتغير شروط الائتمان في بعض المجالات دون أن تتغير أسعار الفائدة المرجعية نفسها.
تأثير السياسة النقدية الصينية على الاقتصاد العالمي
تؤثر قرارات الصين النقدية في الأسواق العالمية من خلال حجم اقتصادها وعلاقاتها التجارية والمالية مع الدول الأخرى. فقد يؤثر تغير تكلفة التمويل في الاستثمار والإنتاج والطلب على المواد الخام والسلع الصناعية، وهو ما ينعكس بدوره على الدول التي تصدر إلى السوق الصينية أو تعتمد على سلاسل الإمداد المرتبطة بها.
لكن تثبيت أسعار الفائدة لا يؤدي إلى نتيجة واحدة في جميع الأسواق. فالتأثير يتوقف على طبيعة القرار مقارنة بتوقعات المستثمرين، وعلى اتجاهات النمو والتجارة والعملة، وعلى السياسات التي تتبعها البنوك المركزية الأخرى.
وقد تنظر الأسواق إلى استمرار تثبيت الفائدة باعتباره إشارة إلى رغبة السلطات في الحفاظ على الاستقرار، لكن الحكم على الأثر الاقتصادي يتطلب النظر إلى مجموعة أوسع من البيانات، بما فيها الطلب المحلي والاستثمار والصادرات.
ما المؤشرات التي تستحق المتابعة؟
خلال الفترة المقبلة، ستظل مؤشرات الائتمان والاستثمار العقاري والاستهلاك والإنتاج الصناعي مهمة لفهم مدى فاعلية السياسة النقدية الصينية. كما أن تطورات التضخم واتجاهات الطلب على القروض ستساعد في توضيح ما إذا كانت السلطات ستواصل تثبيت المعدلات أو ستتجه إلى تعديلها.
ومن المهم متابعة البيانات الرسمية وعدم بناء توقعات مؤكدة على مجرد استمرار الفائدة دون تغيير لعدة أشهر. فالسياسة النقدية قد تتغير إذا تبدلت الظروف الاقتصادية أو ظهرت مخاطر جديدة.
في النهاية، يعكس تثبيت الصين سعر الفائدة المرجعي للقروض لمدة عام عند 3% وسعر الخمس سنوات عند 3.5% في أكتوبر 2026 نهجًا حذرًا في إدارة تكلفة التمويل. وستتحدد دلالة هذه السياسة بمدى قدرتها على دعم النشاط الاقتصادي وتحسين ظروف الاقتراض، مع الحفاظ على الاستقرار المالي وتجنب تراكم المخاطر.